Госпошлина за кадастровый учет и регистрацию
С 1 января 2025 года кадастровый учет перестал быть бесплатным. Раньше пошлину брали только за регистрацию права, а за внесение сведений об объекте не брали ничего, и на половине сайтов это до сих пор написано. Сейчас у кадастрового учета три отдельных подпункта в статье 333.33 Налогового кодекса, свои размеры для физлиц и для организаций и своя арифметика, когда объектов несколько. Ниже полная таблица действующих размеров, механика порога по кадастровой стоимости, правило экономии по статье 333.34-1 и разбор случаев, когда платить не нужно вовсе.
Откуда взялась пошлина за учет
Базовая норма короткая. Статья 17 Федерального закона от 13.07.2015 № 218-ФЗ: «За осуществление государственного кадастрового учета и (или) государственной регистрации прав взимается государственная пошлина в соответствии с Налоговым кодексом Российской Федерации». Размеров закон о регистрации не содержит, он отсылает к налоговому.
Размеры лежат в пункте 1 статьи 333.33 НК РФ. Подпункты 22.2, 22.3 и 22.4, сделавшие учет платным, ввел Федеральный закон от 12.07.2024 № 176-ФЗ. Он же добавил статью 333.34-1 НК РФ с особенностями уплаты, когда объектов много. Через полгода правила пришлось чинить: Федеральный закон от 31.07.2025 № 275-ФЗ переписал пункт 1 статьи 333.34-1, добавил пункт 1.1 и заново изложил пункт 3.
Полная таблица действующих размеров
Суммы приведены по действующей редакции главы 25.3 НК РФ. Физлицо и индивидуальный предприниматель платят по одной ставке, ИП в этой главе отдельно не выделен.
| За что платится | Физическое лицо | Организация | Подпункт п. 1 ст. 333.33 |
|---|---|---|---|
| Учет создаваемых, созданных (образованных) объектов без регистрации прав | 2 000 руб. | 22 000 руб. | 22.2 |
| Учет в связи с изменением сведений об объекте | 1 000 руб. | 2 000 руб. | 22.3 |
| Одновременные учет и регистрация прав на создаваемые, созданные (образованные) объекты | 6 000 руб. | 66 000 руб. | 22.4 |
| Регистрация права без одновременного учета, кадастровая стоимость не определена или не выше порога | 4 000 руб. | 44 000 руб. | 22 |
| То же, кадастровая стоимость выше порога | 0,02 % кадастровой стоимости, но не менее 0,02 % цены сделки и не более 500 000 руб. | 0,2 % кадастровой стоимости, но не менее 0,2 % цены сделки и не более 1 000 000 руб. | 22 |
| Учет или регистрация права собственности физлица на участок для ЛПХ, садоводства, огородничества, гаражного или индивидуального жилищного строительства, крестьянского хозяйства либо на объект на нем | 700 руб. | - | 24 |
| Одновременные учет и регистрация права собственности физлица на такой участок или объект | 1 000 руб. | - | 24.1 |
| Регистрация прав на земельный участок сельскохозяйственного назначения | 700 руб. | 25 | |
| Одновременные учет и регистрация на такой участок | 1 000 руб. | 25.1 | |
| Регистрация доли в праве общей собственности на сельхозучасток | 200 руб. | 26 | |
| Регистрация договора аренды или безвозмездного пользования | 4 000 руб. | 44 000 руб. | 27.2 |
| Регистрация соглашения об изменении или о расторжении такого договора | 700 руб. | 2 000 руб. | 27.2 |
| Внесение изменений в записи ЕГРН о правах и обременениях | 700 руб. | 2 000 руб. | 27 |
| Регистрация перехода права при реорганизации юрлица | 2 000 руб. | 27.1 | |
| Регистрация ипотеки | 1 000 руб. | 4 000 руб. | 28 |
| Внесение изменений в запись об ипотеке | 400 руб. | 1 200 руб. | 28.1 |
| Регистрация договора участия в долевом строительстве | 700 руб. | 12 000 руб. | 30 |
| Регистрация сервитута | 1 500 руб. | 6 000 руб. | 31 |
| Учет и регистрация прав на предприятие | 0,2 % стоимости имущества, но не менее 0,2 % цены сделки и не более 1 000 000 руб. | 21 | |
Как выбрать строку
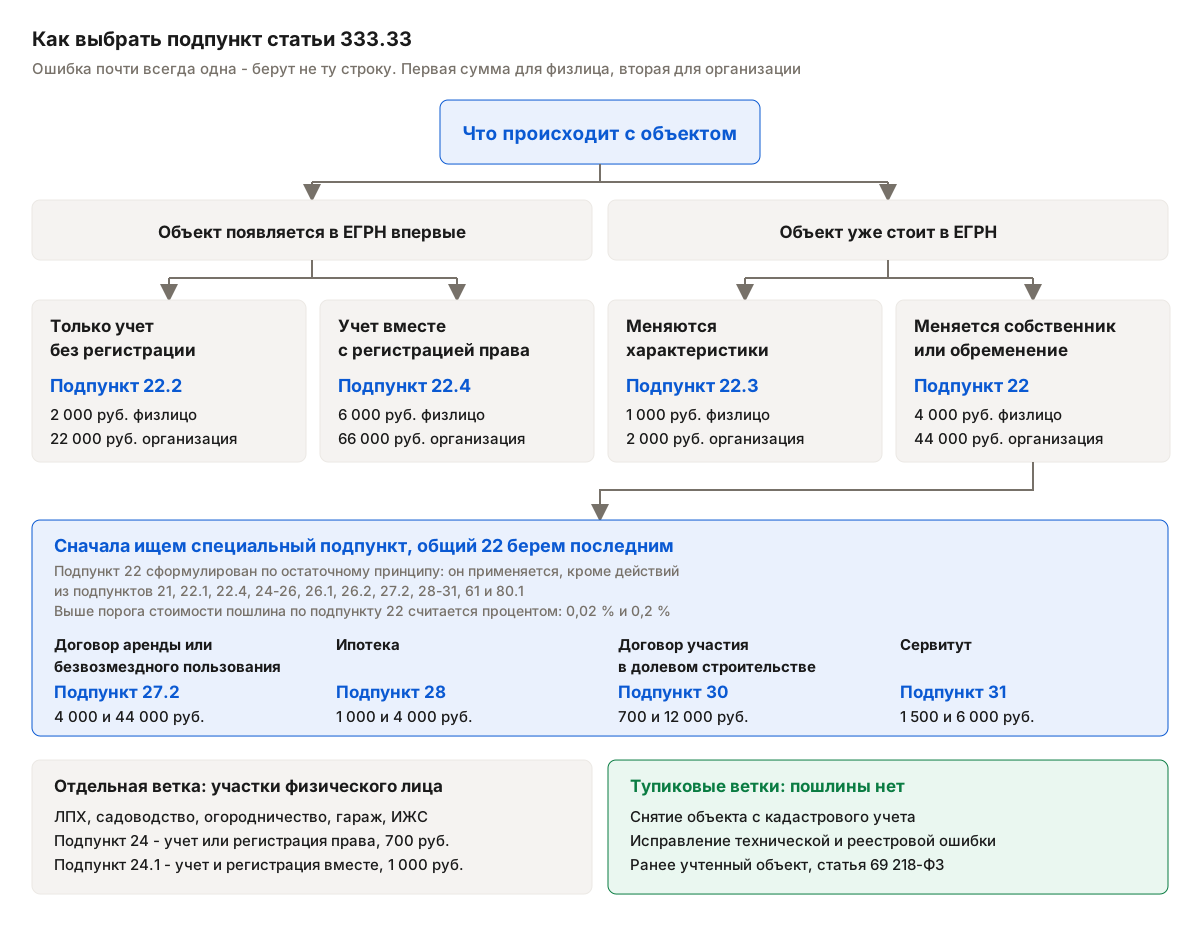
Ошибка почти всегда одна — берут не ту строку. Порядок рассуждения такой.
- Объект появляется в ЕГРН впервые — учет созданного или образованного объекта, подпункт 22.2 или 22.4.
- Вместе с учетом регистрируется право — 22.4, а не 22.2 плюс 22. Это одно действие с одной пошлиной, а не два.
- Объект уже в ЕГРН, меняются площадь, этажность, назначение или контур — подпункт 22.3.
- Объект уже в ЕГРН, характеристики те же, меняется собственник или появляется обременение — подпункт 22 либо специальный подпункт: 27.2 по аренде, 28 по ипотеке, 30 по долевке.
Подпункт 22 сформулирован по остаточному принципу: он применяется, кроме действий из подпунктов 21, 22.1, 22.4, 24-26, 26.1, 26.2, 27.2, 28-31, 61 и 80.1. Сначала ищете специальную строку и только потом берете общую. Какая процедура вам вообще нужна, разобрано в статье о порядке постановки объекта на кадастровый учет.
Пороговая механика при регистрации права
Процент от кадастровой стоимости считается только по подпункту 22 — при регистрации права на объект, который уже стоит на учете. К подпункту 22.4 он не применяется: 6 000 и 66 000 рублей фиксированы независимо от стоимости нового здания.
Пороги разные: для физического лица 20 миллионов рублей кадастровой стоимости, для организации 22 миллиона. Стоимость берется та, что определена на дату обращения за совершением действия, а не на дату договора. Если на эту дату она не определена вовсе, применяется фиксированный размер — 4 000 или 44 000 рублей.
Выше порога работают три величины сразу: процент от кадастровой стоимости, нижняя граница в виде процента от цены сделки и верхний предел. Нижняя граница нужна, чтобы платеж нельзя было занизить за счет отставшей от рынка оценки. При регистрации доли кадастровая стоимость берется в части, соответствующей размеру доли, а не по объекту целиком.
Экономия по статье 333.34-1
Самая денежная норма во всей теме, и ее чаще всего не знают. Пункт 1 статьи 333.34-1 НК РФ:
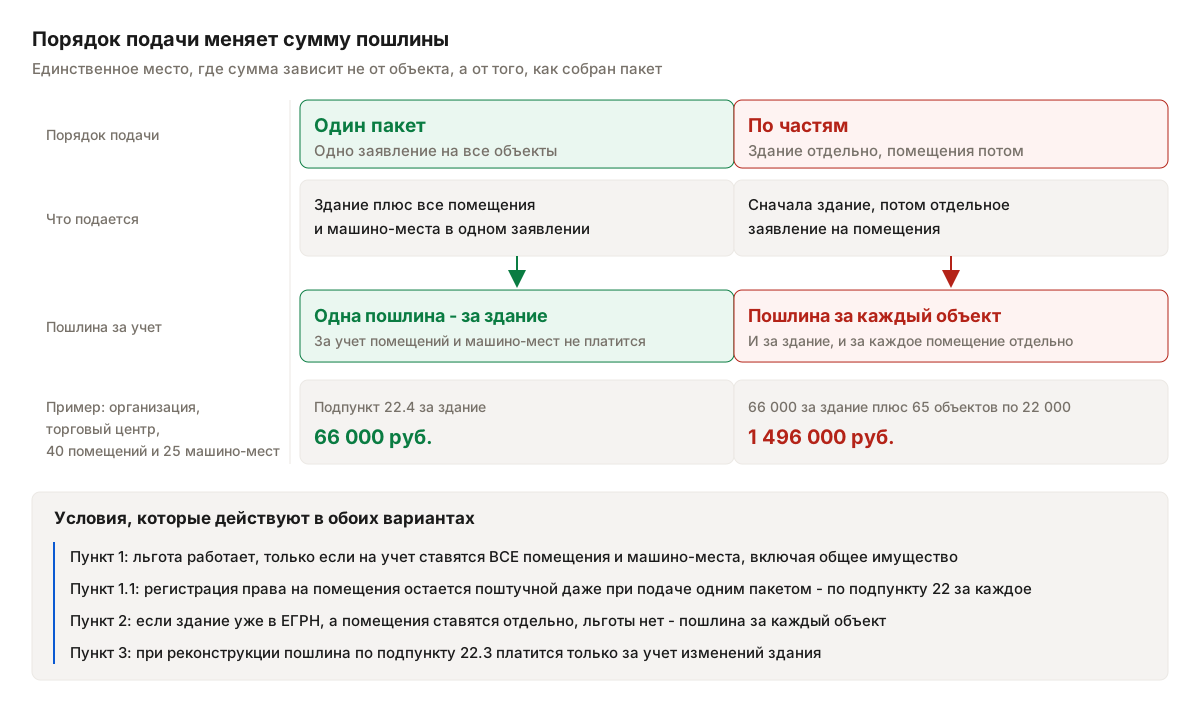
«В случае, если при осуществлении государственного кадастрового учета созданных (образованных) здания, сооружения, государственного кадастрового учета и государственной регистрации прав на созданные (образованные) здание, сооружение одновременно осуществляется государственный кадастровый учет всех расположенных в них помещений и (или) машино-мест, в том числе помещений, относящихся к имуществу общего пользования, государственная пошлина, предусмотренная подпунктами 22.2 и 22.4 пункта 1 статьи 333.33 настоящего Кодекса, уплачивается только за осуществление государственного кадастрового учета здания, сооружения или за осуществление одновременно государственного кадастрового учета и государственной регистрации прав на здание, сооружение. Государственная пошлина за осуществление государственного кадастрового учета помещений и (или) машино-мест в таком случае не уплачивается».
Перевод на человеческий. Ставите здание на учет и тем же пакетом ставите все помещения и машино-места в нем, включая общее имущество, — платите одну пошлину за здание. Ключевое слово в норме «всех»: поставите здание и половину помещений, а вторую половину через месяц, и норма не сработает.
Дальше три уточняющих правила.
- Пункт 1.1 Если вместе с учетом здания ставятся все помещения и машино-места и на них сразу регистрируются права, платится пошлина за учет здания по подпункту 22.2 плюс регистрация права на каждое помещение по подпункту 22. За сам учет помещений — ничего. Льгота касается только учета, регистрация права остается поштучной.
- Пункт 2 Если здание уже в ЕГРН, а помещения ставятся на учет отдельно, льготы нет: пошлина берется за каждое помещение и машино-место по своему подпункту — 22.2, 22 или 22.4.
- Пункт 3 При реконструкции или поэтапном строительстве, когда изменились параметры здания и из-за этого меняются характеристики помещений внутри, пошлина по подпункту 22.3 платится только за учет изменений здания. За изменения и за учет образованных помещений — не платится. Но если на образованные помещения одновременно регистрируются права, за каждое платится по подпункту 22.
Цифры на примере. Организация ввела торговый центр, в нем 40 помещений и 25 машино-мест.
| Как подано | Расчет | Итого |
|---|---|---|
| Здание и все 65 объектов одним пакетом, учет и регистрация права на здание | 66 000 за здание | 66 000 руб. |
| Сначала здание, через месяц помещения и машино-места отдельным заявлением на учет | 66 000 + 65 x 22 000 | 1 496 000 руб. |
Разница в двадцать с лишним раз получается не из-за сложности работ, а из-за порядка подачи документов. Поэтому пакет на здание с помещениями мы собираем целиком и подаем одним заявлением — этот сценарий разобран в статье про кадастровый учет здания.
Когда пошлина не платится
Пошлина взимается только за действия, прямо названные в статье 333.33. Если действия в перечне нет, платить нечего. Отсюда весь список.
- Снятие объекта с кадастрового учета Подпункт 22.2 говорит о создаваемых и созданных объектах, 22.3 — об изменении сведений. Прекращение существования не названо ни там, ни там. Основание для снятия — акт обследования, а не техплан; порядок разобран в материале про снятие с кадастрового учета.
- Исправление технической ошибки Статья 61 218-ФЗ относит описки и опечатки органа регистрации к техническим ошибкам и дает на исправление три рабочих дня. Это не учет изменений, пошлины нет.
- Исправление реестровой ошибки Ошибка, попавшая в ЕГРН из межевого или технического плана, исправляется по решению регистратора в течение пяти рабочих дней. Как отличить одну от другой, разобрано в статье про техническую и реестровую ошибку, порядок действий — в материале про исправление реестровой ошибки.
- Внесение сведений о ранее учтенном объекте По статье 69 218-ФЗ сведения включаются в ЕГРН за пять рабочих дней, выписка выдается без дополнительной платы, пошлина не предусмотрена.
- Обращения органов власти Пункт 4 статьи 333.35 НК РФ освобождает федеральные органы, органы власти субъектов и органы местного самоуправления при их обращении за юридически значимыми действиями.
- Отдельные действия по пункту 3 статьи 333.35 Погашение записи об ипотеке, записи об аресте и о его прекращении, регистрация ранее возникших прав, прекращение ограничений и обременений, изменения в ЕГРН по не зависящим от правообладателя причинам из-за принятия нормативного акта.
Скидки 30 % при подаче через портал госуслуг больше нет: коэффициента 0,7 в действующей редакции статьи 333.35 не осталось, хотя сайты про него все еще пишут. Заплатите со скидкой — получите недоплату со всеми последствиями из следующего раздела.
Кто платит и в какой момент
Плательщик — тот, кто обращается за совершением действия. Если обратились несколько плательщиков без права на льготы, пошлина по пункту 2 статьи 333.18 НК РФ уплачивается в равных долях: двое покупателей в общую долевую собственность делят сумму пополам, каждый своей квитанцией от своего имени.
Момент уплаты задан подпунктом 5.2 пункта 1 той же статьи: до подачи заявлений и документов, а при подаче в электронной форме — после подачи, но до принятия заявления к рассмотрению. В МФЦ платят заранее, через личный кабинет можно оплатить сразу после отправки по сформированному начислению.
Квитанцию прикладывать не обязательно: при наличии информации об уплате в Государственной информационной системе о государственных и муниципальных платежах дополнительное подтверждение не требуется. Работает это, только если платеж привязался к вашему делу по УИН.
Пункт 3 части 1 статьи 25 218-ФЗ: документы возвращают без рассмотрения, если информация об уплате пошлины в размере, предусмотренном Налоговым кодексом, по истечении пяти рабочих дней с даты подачи заявления отсутствует в ГИС ГМП. Обратите внимание на формулировку «в размере, предусмотренном». Недоплата приравнивается к неуплате: заплатили 4 000 вместо 44 000 — дело не рассматривают, документы возвращают, срок сгорает, подавать надо заново.
Письмо Росреестра от 01.08.2025 № 14-7750-ТГ/25 перечисляет типовые недоплаты: оплачен только учет или только регистрация при заявлении на обе процедуры сразу, применена ставка физлица вместо ставки организации, взята неактуальная кадастровая стоимость, уплачена сумма за другое действие. Там же полезное исключение — при переплате документы не возвращают, излишек возвращается по налоговым правилам.
Кто платит, когда заявление подает орган
По статье 19 218-ФЗ орган, выдавший разрешение на ввод, сам направляет в Росреестр заявление об учете и регистрации прав не позднее пяти рабочих дней с даты принятия решения о выдаче разрешения. Заявление идет от администрации, но право регистрируется на застройщика, и пошлину вносит он.
Риск тут в тайминге. Администрация отправит пакет по своему регламенту, а пятидневный счетчик из статьи 25 пойдет с даты подачи. Если застройщик к этому моменту не оплатил, дело вернут. Реквизиты и сумму согласуйте с администрацией до отправки документов, а не после.
Возврат пошлины
Правила лежат в статье 333.40 НК РФ и по недвижимости устроены жестко.
| Что произошло | Что с пошлиной |
|---|---|
| Отказ в кадастровом учете и (или) регистрации прав | Не возвращается |
| Прекращение по заявлению самих заявителей | Возвращается половина |
| Уплачено больше, чем предусмотрено НК РФ | Возвращается излишек |
| Заявление и документы возвращены без рассмотрения | Возвращается уплаченная сумма |
| Приостановление | Ничего не возвращается и повторно не платится |
Первая строка — главная причина не доводить дело до отказа. Отказ по статье 27 218-ФЗ не бывает самостоятельным, это всегда финал неустраненной приостановки по одному из оснований статьи 26. Деньги не вернут, новое заявление потребует новой пошлины в полном размере. Что делать, когда до отказа осталось немного, разобрано в материале про отказ Росреестра.
Вторая строка — рабочий инструмент. Если понятно, что комплект не вытянет, а время до решения регистратора еще есть, дешевле прекратить дело по заявлению и вернуть половину, чем ждать отказа и потерять все. Заявление о возврате подается в течение трех лет со дня уплаты.
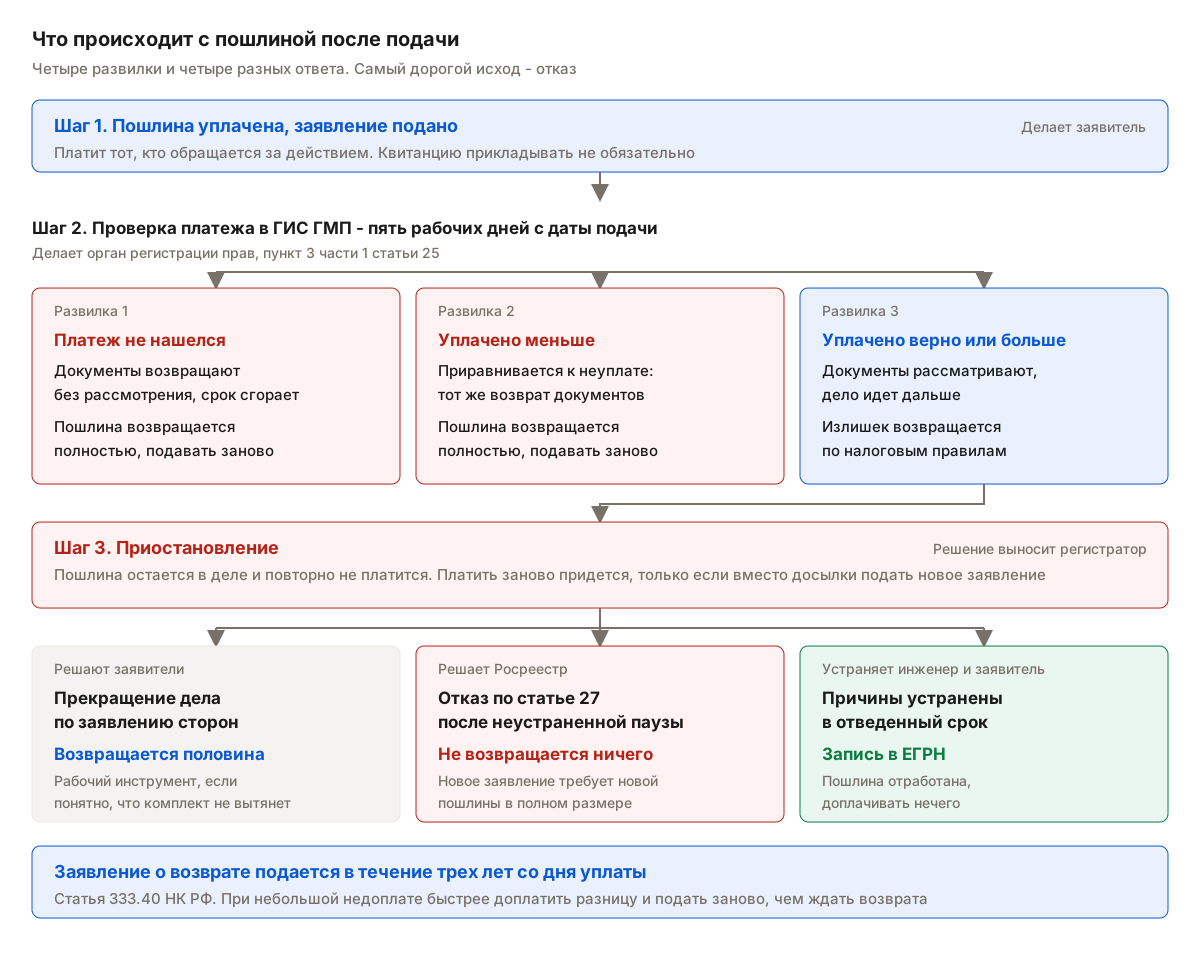
Само по себе приостановление ничего не стоит. Пошлина остается в деле, при возобновлении заново платить не нужно. Платить заново придется только если вы вместо досылки документов в текущее дело подадите новое заявление. Из чего складывается цена простоя помимо пошлины, посчитано в статье про стоимость технического плана.
Несколько объектов в одном деле
Общее правило — пошлина считается за каждый объект, в отношении которого совершается действие. Исключение одно и описано выше: статья 333.34-1. Отсюда типовые расчеты.
- Раздел помещения на два Образуются два объекта, организация платит по подпункту 22.4 за каждый. Исходное помещение снимается с учета в том же деле, за снятие пошлины нет.
- Объединение двух помещений в одно Образуется один объект — одна пошлина по подпункту 22.4.
- Новое здание и участок под ним, право на который не зарегистрировано Два объекта, две пошлины по своим подпунктам.
- Долгосрочная аренда здания целиком Объект в ЕГРН уже есть, регистрируется договор. Организация платит 44 000 рублей по подпункту 27.2 один раз за договор, а не за каждый объект в нем — порядок описан в статье про регистрацию долгосрочной аренды.
- Аренда части помещения Если часть ставится на учет, добавляется кадастровый учет части. Когда он нужен, разобрано в материале о том, нужно ли регистрировать аренду части.
- Изменение или расторжение договора аренды Отдельное действие по подпункту 27.2: 700 рублей для физлица, 2 000 для организации, пересчета от стоимости нет.
Что делаем мы
Мы готовим технические планы по Москве и области и ведем дело до записи в ЕГРН. Пошлина идет в смете отдельной строкой: мы считаем ее до подачи под конкретный подпункт и состав объектов и говорим, где пакет можно собрать так, чтобы она вышла меньше.
Если документы вернули из-за пошлины или пришла приостановка, присылайте уведомление — разберем и скажем, что делать. Условия работы — на странице сопровождения постановки на кадастровый учет, стоимость — в прайсе.
Частые вопросы
- Правда ли, что кадастровый учет бесплатный
- Было правдой до 2025 года. Сейчас за учет создаваемого объекта физлицо платит 2 000 рублей, организация 22 000, за учет изменений — 1 000 и 2 000. Бесплатны снятие с учета, исправление ошибок и внесение сведений о ранее учтенном объекте.
- Сколько платить при вводе нового здания организацией
- 66 000 рублей по подпункту 22.4. Сумма фиксированная, от кадастровой стоимости не зависит. Если тем же пакетом на учет ставятся все помещения и машино-места, за них по статье 333.34-1 отдельно не платят.
- Нужно ли платить, чтобы снять с учета снесенное здание
- Нет, такое действие в статье 333.33 не названо. Нужен акт обследования от инженера. Если право было зарегистрировано, в том же деле гасится и запись о праве.
- Мне вернули документы из-за пошлины, деньги пропали
- Нет. При возврате документов без рассмотрения сумма возвращается по статье 333.40 НК РФ, заявление подается в течение трех лет со дня уплаты. Но быстрее доплатить разницу и подать заново, чем ждать возврата.
- Пошлина платится до подачи или после
- До подачи. Исключение — электронная подача: можно оплатить после отправки заявления, но до принятия его к рассмотрению. В любом случае платеж должен появиться в ГИС ГМП в пределах пяти рабочих дней с даты подачи.
- Кадастровая стоимость 30 миллионов, я физлицо, покупаю объект. Сколько платить
- Порог для физлица 20 миллионов, объект выше. Пошлина — 0,02 % кадастровой стоимости, то есть 6 000 рублей, но не меньше 0,02 % цены сделки и не больше 500 000.
Нормативная база
- Статья 333.33 НК РФ — размеры государственной пошлины
- Статья 333.34-1 НК РФ — особенности уплаты пошлины за кадастровый учет
- Статья 333.18 НК РФ — порядок и сроки уплаты пошлины
- Статья 333.35 НК РФ — льготы по уплате пошлины
- Статья 333.40 НК РФ — возврат и зачет пошлины
- Статья 17 218-ФЗ — пошлина за учет и регистрацию
- Статья 19 218-ФЗ — обязанность органов власти подавать заявление
- Статья 25 218-ФЗ — возврат документов без рассмотрения
- Статья 61 218-ФЗ — исправление ошибок в ЕГРН
- Статья 69 218-ФЗ — ранее учтенные объекты
- Письмо Росреестра от 01.08.2025 № 14-7750-ТГ/25 о неполной уплате пошлины
Нужен технический план или приостановили в Росреестре
Пришлите документы или уведомление — посмотрим и скажем, что с этим делать, срок и цену.